Luckycapone Verifizierung: KYC-Prozess vor der Auszahlung
 Verfügbar in DE
Die offizielle Luckycapone KYC Policy nennt als zentrale Identitätsdokumente einen aktuellen Reisepass oder Personalausweis sowie einen Nachweis der dauerhaften Wohnadresse, zum Beispiel eine Versorgerrechnung oder einen Kontoauszug, der nicht älter als sechs Monate ist. Je nach Risiko- und Prüfungsstufe können zusätzliche Unterlagen verlangt werden. Nach dem Upload erhalten Dokumente laut Policy zunächst den Status „Temporarily Approved“; das KYC-Team hat anschließend 24 Stunden, um sie zu prüfen und per E-Mail über Freigabe, Ablehnung oder den Bedarf an weiteren Informationen zu informieren. Diese 24 Stunden sind die Review-Frist für hochgeladene Dokumente, keine Garantie für die komplette Auszahlungsdauer.
KYC ist deshalb als eigener Compliance-Prozess zu verstehen. Er kann Zahlungen und insbesondere Auszahlungen beeinflussen, ist aber nicht mit Registrierung oder dem eigentlichen Banktransfer identisch.
Inhaltsverzeichnis
- Benötigte KYC-Dokumente für die erfolgreiche Luckycapone Verifizierung
- Warum die Dokumentliste nicht starr ist
- Wie läuft die Prüfung nach dem Upload ab?
- Was bedeutet die 24-Stunden-Angabe?
- Wann kann KYC eine Auszahlung blockieren?
- Warum Dokumente abgelehnt werden können
- Registrierung und KYC bewusst trennen
- Zusätzliche Prüfungen bei höherem Risiko
- Was bei einer KYC-Anfrage zuerst zu tun ist
- KYC-Frist und Auszahlungsfristen nicht vermischen
- KYC und Kontosicherheit
- Datensparsamkeit trotz Verifizierung
- Praktische KYC-Checkliste
- Was „More information needed“ praktisch bedeutet
- Nach erfolgreicher Prüfung
- Fazit zur Luckycapone Verifizierung
- Quellenhinweis
Benötigte KYC-Dokumente für die erfolgreiche Luckycapone Verifizierung
Die KYC Policy ordnet mögliche Unterlagen in mehrere Gruppen. Zunächst nennt sie einen Mindestdatensatz mit vollständigem Namen, Geburtsdatum, dauerhafter Wohnadresse und Identifikationsnummer. Als eigentliche Identitätsdokumente werden ein aktueller Reisepass oder Personalausweis sowie ein Dokument zur Bestätigung der Wohnadresse genannt. Der Adressnachweis soll zum aktuellen Zeitpunkt passen und nicht älter als sechs Monate sein.
| Dokumentgruppe | Von der Policy genannte Beispiele | Zweck |
|---|---|---|
| Identität | Aktueller Reisepass oder Personalausweis | Name, Alter und Identität nachvollziehen. |
| Adresse | Versorgerrechnung oder Kontoauszug, nicht älter als 6 Monate | Dauerhaften Wohnsitz bestätigen. |
| Zusätzliche Identifikation | Führerschein, militärischer Ausweis oder weitere nationale ID | Ergänzende Prüfung, wenn erforderlich. |
| Zusatznachweise | Selfie mit geöffnetem Pass, teilweise sichtbare Bankkarte oder weitere angeforderte Dokumente | Risikobasierte Zusatzprüfung. |
Diese Tabelle ist keine Garantie, dass jeder Nutzer jede Unterlage einreichen muss. Die Policy beschreibt unterschiedliche Due-Diligence-Stufen und erlaubt zusätzliche Anforderungen abhängig von Risiko, Transaktion und Kundentyp.
Warum die Dokumentliste nicht starr ist
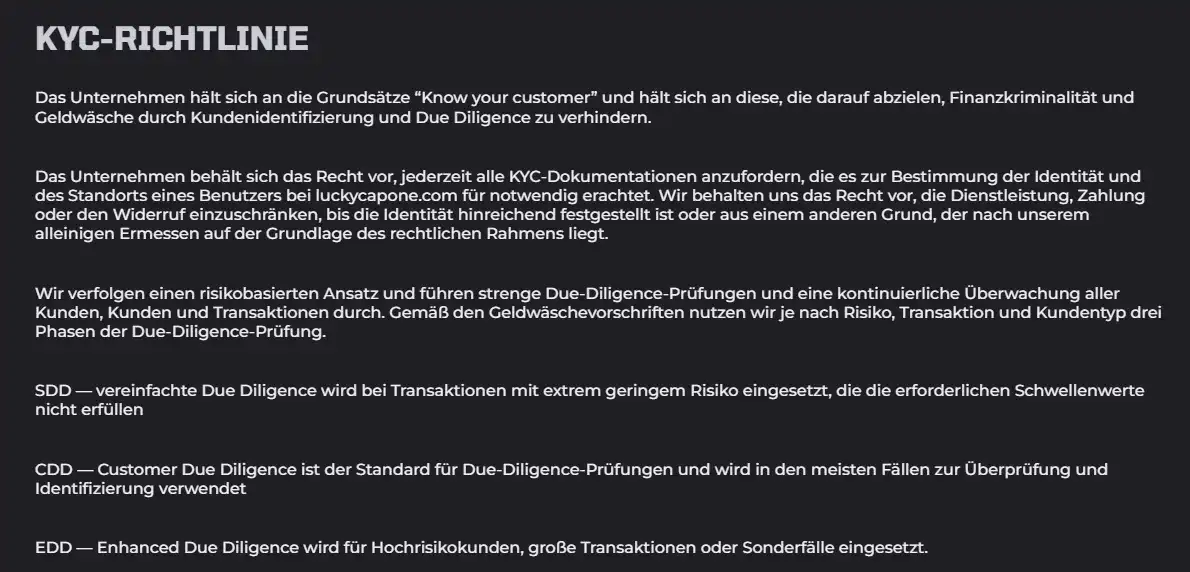
Luckycapone verfolgt laut Policy einen risikobasierten Ansatz mit vereinfachter, standardmäßiger und erweiterter Due Diligence. Dadurch kann sich der konkrete Umfang unterscheiden. Ein Nutzer kann mit Basisdokumenten auskommen, während bei großen Transaktionen, auffälligen Daten oder besonderen Fällen zusätzliche Identitäts- oder Zahlungsnachweise verlangt werden.
Deshalb wäre die Aussage „Für Luckycapone KYC braucht man immer exakt diese drei Dokumente“ zu stark. Belastbar ist: Reisepass oder ID und Adressnachweis gehören zu den ausdrücklich genannten Kernunterlagen; weitere Dokumente können abhängig vom Fall hinzukommen.
Wie läuft die Prüfung nach dem Upload ab?
- Dokumente werden angefordert. Luckycapone kann Identität und Standort prüfen und dafür KYC-Unterlagen verlangen.
- Unterlagen werden hochgeladen. Nach dem Upload beschreibt die Policy einen vorläufigen Status „Temporarily Approved“.
- Review durch das KYC-Team. Das Team hat laut Policy 24 Stunden, um die Dokumente durchzugehen.
- Ergebnis per E-Mail. Möglich sind Approved, Rejected oder More information needed.
- Finale Entscheidung. Nach der Dokumentenanalyse wird der Prozess abgeschlossen oder es werden weitere Schritte verlangt.
„Temporarily Approved“ ist keine endgültige Freigabe. Während dieses Status kann die Plattform grundsätzlich nutzbar bleiben, die Möglichkeit, Auszahlungen abzuschließen, ist laut Policy jedoch eingeschränkt.
Was bedeutet die 24-Stunden-Angabe?
Die Policy formuliert präzise, dass das KYC-Team nach dem Upload 24 Stunden für die Prüfung der Dokumente hat. Das ist eine interne Review-Frist. Sie sagt nicht, dass ein Spieler innerhalb von 24 Stunden nach Upload sein Geld auf dem Bankkonto haben muss.
Für eine Auszahlung können weitere Schritte folgen: endgültige KYC-Entscheidung, Prüfung der Kontoaktivität, interne Auszahlungbearbeitung und anschließend die Laufzeit des Zahlungsdienstleisters. Die separate Seite zur Luckycapone Auszahlung behandelt diese Prozesskette. Wer die 24 Stunden als End-to-End-Auszahlungsversprechen liest, vermischt unterschiedliche Prozesse.
Wann kann KYC eine Auszahlung blockieren?
Die Policy erlaubt Luckycapone, Service, Zahlungen oder Auszahlungen einzuschränken, bis die Identität ausreichend festgestellt ist. Bei einem nicht erfolgreich abgeschlossenen KYC-Prozess können laut Policy zusätzliche Ein- oder Auszahlungen verhindert werden. Außerdem beschreibt sie vor Auszahlungen eine weitere algorithmische und manuelle Prüfung von Aktivität und Kontostand.
KYC ist damit nicht nur eine formale Dokumentenablage. Es ist Teil des Kontrollsystems rund um Identität, Transaktionen und Geldwäscheprävention. Wer eine erste Auszahlung plant, sollte die mögliche Verifizierung deshalb nicht erst dann wahrnehmen, wenn ein Auszahlungsantrag bereits wartet.
Warum Dokumente abgelehnt werden können
Luckycapone listet mehrere typische Ablehnungsgründe: Name oder Adresse passen nicht zu den Kontodaten, Dokumente sind unleserlich oder beschädigt, notwendige Informationen fehlen, oder es wurde ein ungeeigneter Nachweis hochgeladen. Das sind häufig vermeidbare Reibungspunkte.
- Dokument vollständig und ohne abgeschnittene Ränder fotografieren oder scannen.
- Auf Lesbarkeit von Name, Datum und Adresse achten.
- Kontodaten vor Upload auf Tippfehler prüfen.
- Bei einem Adressnachweis die von der Policy genannte Aktualität beachten.
- Nur die konkret angeforderten Zahlungsinformationen sichtbar machen.
Bei Bankkarten nennt die Policy eine teilweise sichtbare Darstellung: erste fünf und letzte vier Ziffern, Name des Inhabers und Ablaufdatum sollen lesbar sein. Eine vollständige Kartennummer oder Sicherheitscode gehört nicht in einen normalen KYC-Nachweis.
Registrierung und KYC bewusst trennen
Die Luckycapone Anmeldung ist der Account-Schritt mit E-Mail, Passwort und Kontozugang. KYC ist die spätere Identitätsprüfung. Diese Trennung erklärt, warum jemand bereits ein nutzbares Konto haben kann, aber vor einer Auszahlung trotzdem Dokumente einreichen muss.
Die offizielle Policy erlaubt KYC-Anfragen jederzeit, während die deutschsprachige Brand-Seite KYC besonders im Zusammenhang mit Auszahlungen erklärt. Eine starre Aussage, die Verifizierung finde immer nur bei Registrierung statt, wird dadurch nicht gestützt.
Zusätzliche Prüfungen bei höherem Risiko
Die Policy unterscheidet SDD, CDD und EDD. CDD ist der Standardfall, EDD ist für höhere Risiken, große Transaktionen oder besondere Fälle vorgesehen. Dadurch kann der Umfang über Identitäts- und Adressnachweis hinausgehen. Ein Selfie mit geöffnetem Pass, eine teilweise sichtbare Bankkarte oder weitere Dokumente werden als mögliche Zusatzunterlagen genannt.
Das bedeutet nicht, dass jede hohe Auszahlung automatisch dieselben Unterlagen auslöst. Es bedeutet, dass Luckycapone einen risikobasierten Prüfrahmen dokumentiert und zusätzliche Nachweise verlangen kann. Diese Formulierung ist belastbarer als eine erfundene universelle KYC-Checkliste.
Was bei einer KYC-Anfrage zuerst zu tun ist
Bei einer neuen Verifizierungsanfrage sollte zuerst genau gelesen werden, welche Dokumentkategorie verlangt wird. Weil die Policy unterschiedliche Prüfungsstufen erlaubt, sollte man nicht vorsorglich mehr sensible Unterlagen hochladen als gefordert. Wenn ein Identitätsnachweis verlangt wird, muss das Dokument gültig und lesbar sein. Bei einem Adressnachweis sollte die Adresse mit dem Account übereinstimmen und der Nachweis innerhalb des genannten Zeitfensters liegen.
Nach dem Upload sollte der Nutzer den kommunizierten Status beobachten und auf die E-Mail des KYC-Teams warten. Wird „More information needed“ gemeldet, ist eine gezielte Ergänzung sinnvoller als ein kompletter neuer Dokumentensatz. Bei einer Ablehnung sollte zuerst der genannte Grund geprüft werden.
KYC-Frist und Auszahlungsfristen nicht vermischen
Auch wenn mehrere offizielle Zeitangaben bekannt sind, lässt sich daraus keine garantierte Gesamtdauer errechnen. Die 24 Stunden betreffen den KYC-Review nach Dokumentupload. Die Auszahlungsseite hat eigene Bearbeitungsregeln, und danach kann noch der Zahlungsdienstleister Zeit benötigen. Ein rechnerisches Versprechen wie „24 Stunden plus drei Werktage“ wäre daher nicht belastbar.
Die bessere Orientierung ist statusbezogen: Sind Dokumente noch in Prüfung, wurde weitere Information angefordert, ist KYC abgeschlossen oder befindet sich die Auszahlung bereits in der Betreiberbearbeitung? Diese Statusfrage hilft mehr als eine pauschale Gesamtdauer.
KYC und Kontosicherheit
Identitätsprüfung dient dazu, Konten und Zahlungen einer realen Person zuzuordnen. Trotzdem sollte KYC nicht als vollständiges Gütesiegel für einen Anbieter missverstanden werden. Für die breitere Bewertung gehören Lizenz, regulatorische Einordnung, technische Sicherheit und Nutzererfahrungen separat betrachtet. Diese Themen bündelt die Seite zu Luckycapone Lizenz und Sicherheit.
Für den Nutzer bleibt die operative Aufgabe konkret: Dokumente nur über offizielle Luckycapone Kanäle hochladen, keine sensiblen Dateien an unbekannte Adressen senden und bei ungewöhnlichen Nachfragen zuerst prüfen, ob die Anfrage tatsächlich zum eigenen Account gehört.
Datensparsamkeit trotz Verifizierung
KYC erfordert sensible Informationen, aber die Policy ist kein Grund, Dokumente wahllos zu versenden. Nutzer sollten nur über den offiziellen Prozess hochladen, nur die konkret angeforderten Unterlagen bereitstellen und bei Zahlungsnachweisen nicht mehr Daten sichtbar machen als verlangt. Besonders bei Karten ist die in der Policy beschriebene Teilmaskierung relevant. So lässt sich die notwendige Identitätsprüfung mit einem möglichst zurückhaltenden Umgang mit persönlichen Daten verbinden.
Praktische KYC-Checkliste
- Kontoname und Adresse mit den Dokumenten abgleichen.
- Gültigen Reisepass oder Personalausweis bereithalten.
- Aktuellen Adressnachweis verwenden; die Policy nennt maximal sechs Monate.
- Fotos vollständig, scharf und gut beleuchtet aufnehmen.
- Mit möglichen Zusatzunterlagen bei risikobasierter Prüfung rechnen.
- Die 24 Stunden als Dokumenten-Review verstehen, nicht als Auszahlungsgarantie.
- Bei „More information needed“ gezielt nur die angeforderten Ergänzungen liefern.
Was „More information needed“ praktisch bedeutet
Wenn das KYC-Team weitere Informationen verlangt, ist das laut Policy ein eigener möglicher Review-Ausgang und keine automatische Ablehnung. Für Nutzer ist dann entscheidend, die neue Anforderung genau zu lesen und nur die fehlenden Informationen nachzureichen. Wiederholte, unstrukturierte Uploads können die Prüfung eher unübersichtlicher machen. Ein klarer Abgleich zwischen angeforderter Dokumentart, Kontodaten und bereits eingereichten Nachweisen ist daher der sinnvollste nächste Schritt.
Nach erfolgreicher Prüfung
Eine abgeschlossene Dokumentenprüfung ist ein wichtiger Status, ersetzt aber keinesfalls die separate technische Bearbeitung einer Auszahlung vollständig.
Fazit zur Luckycapone Verifizierung
Die offizielle KYC Policy ist konkret: Sie nennt Reisepass oder ID, einen aktuellen Adressnachweis und mögliche zusätzliche Dokumente. Nach Upload hat das KYC-Team laut Policy 24 Stunden für die Prüfung und informiert über Freigabe, Ablehnung oder den Bedarf an weiteren Informationen. Diese Frist betrifft den Dokumentenreview.
Für Auszahlungen kann KYC ein eigener vorgelagerter Schritt sein. Wer Registrierung, KYC, interne Withdrawal-Prüfung und Zahlungsdienstleister sauber trennt, bekommt ein realistisches Bild der Prozessdauer. Zur Gesamtbewertung geht es zurück zum Luckycapone Test.
Quellenhinweis
Dokumenttypen, Ablehnungsgründe und Review-Ablauf wurden direkt in der offiziellen Luckycapone KYC Policy geprüft.
Erstellt von der Redaktion von „Lucky Capone Casino”.